Thị trường vận tải sản phẩm dầu mỏ cuối năm 2026: Hàng ít đi, cước lại tăng mạnh
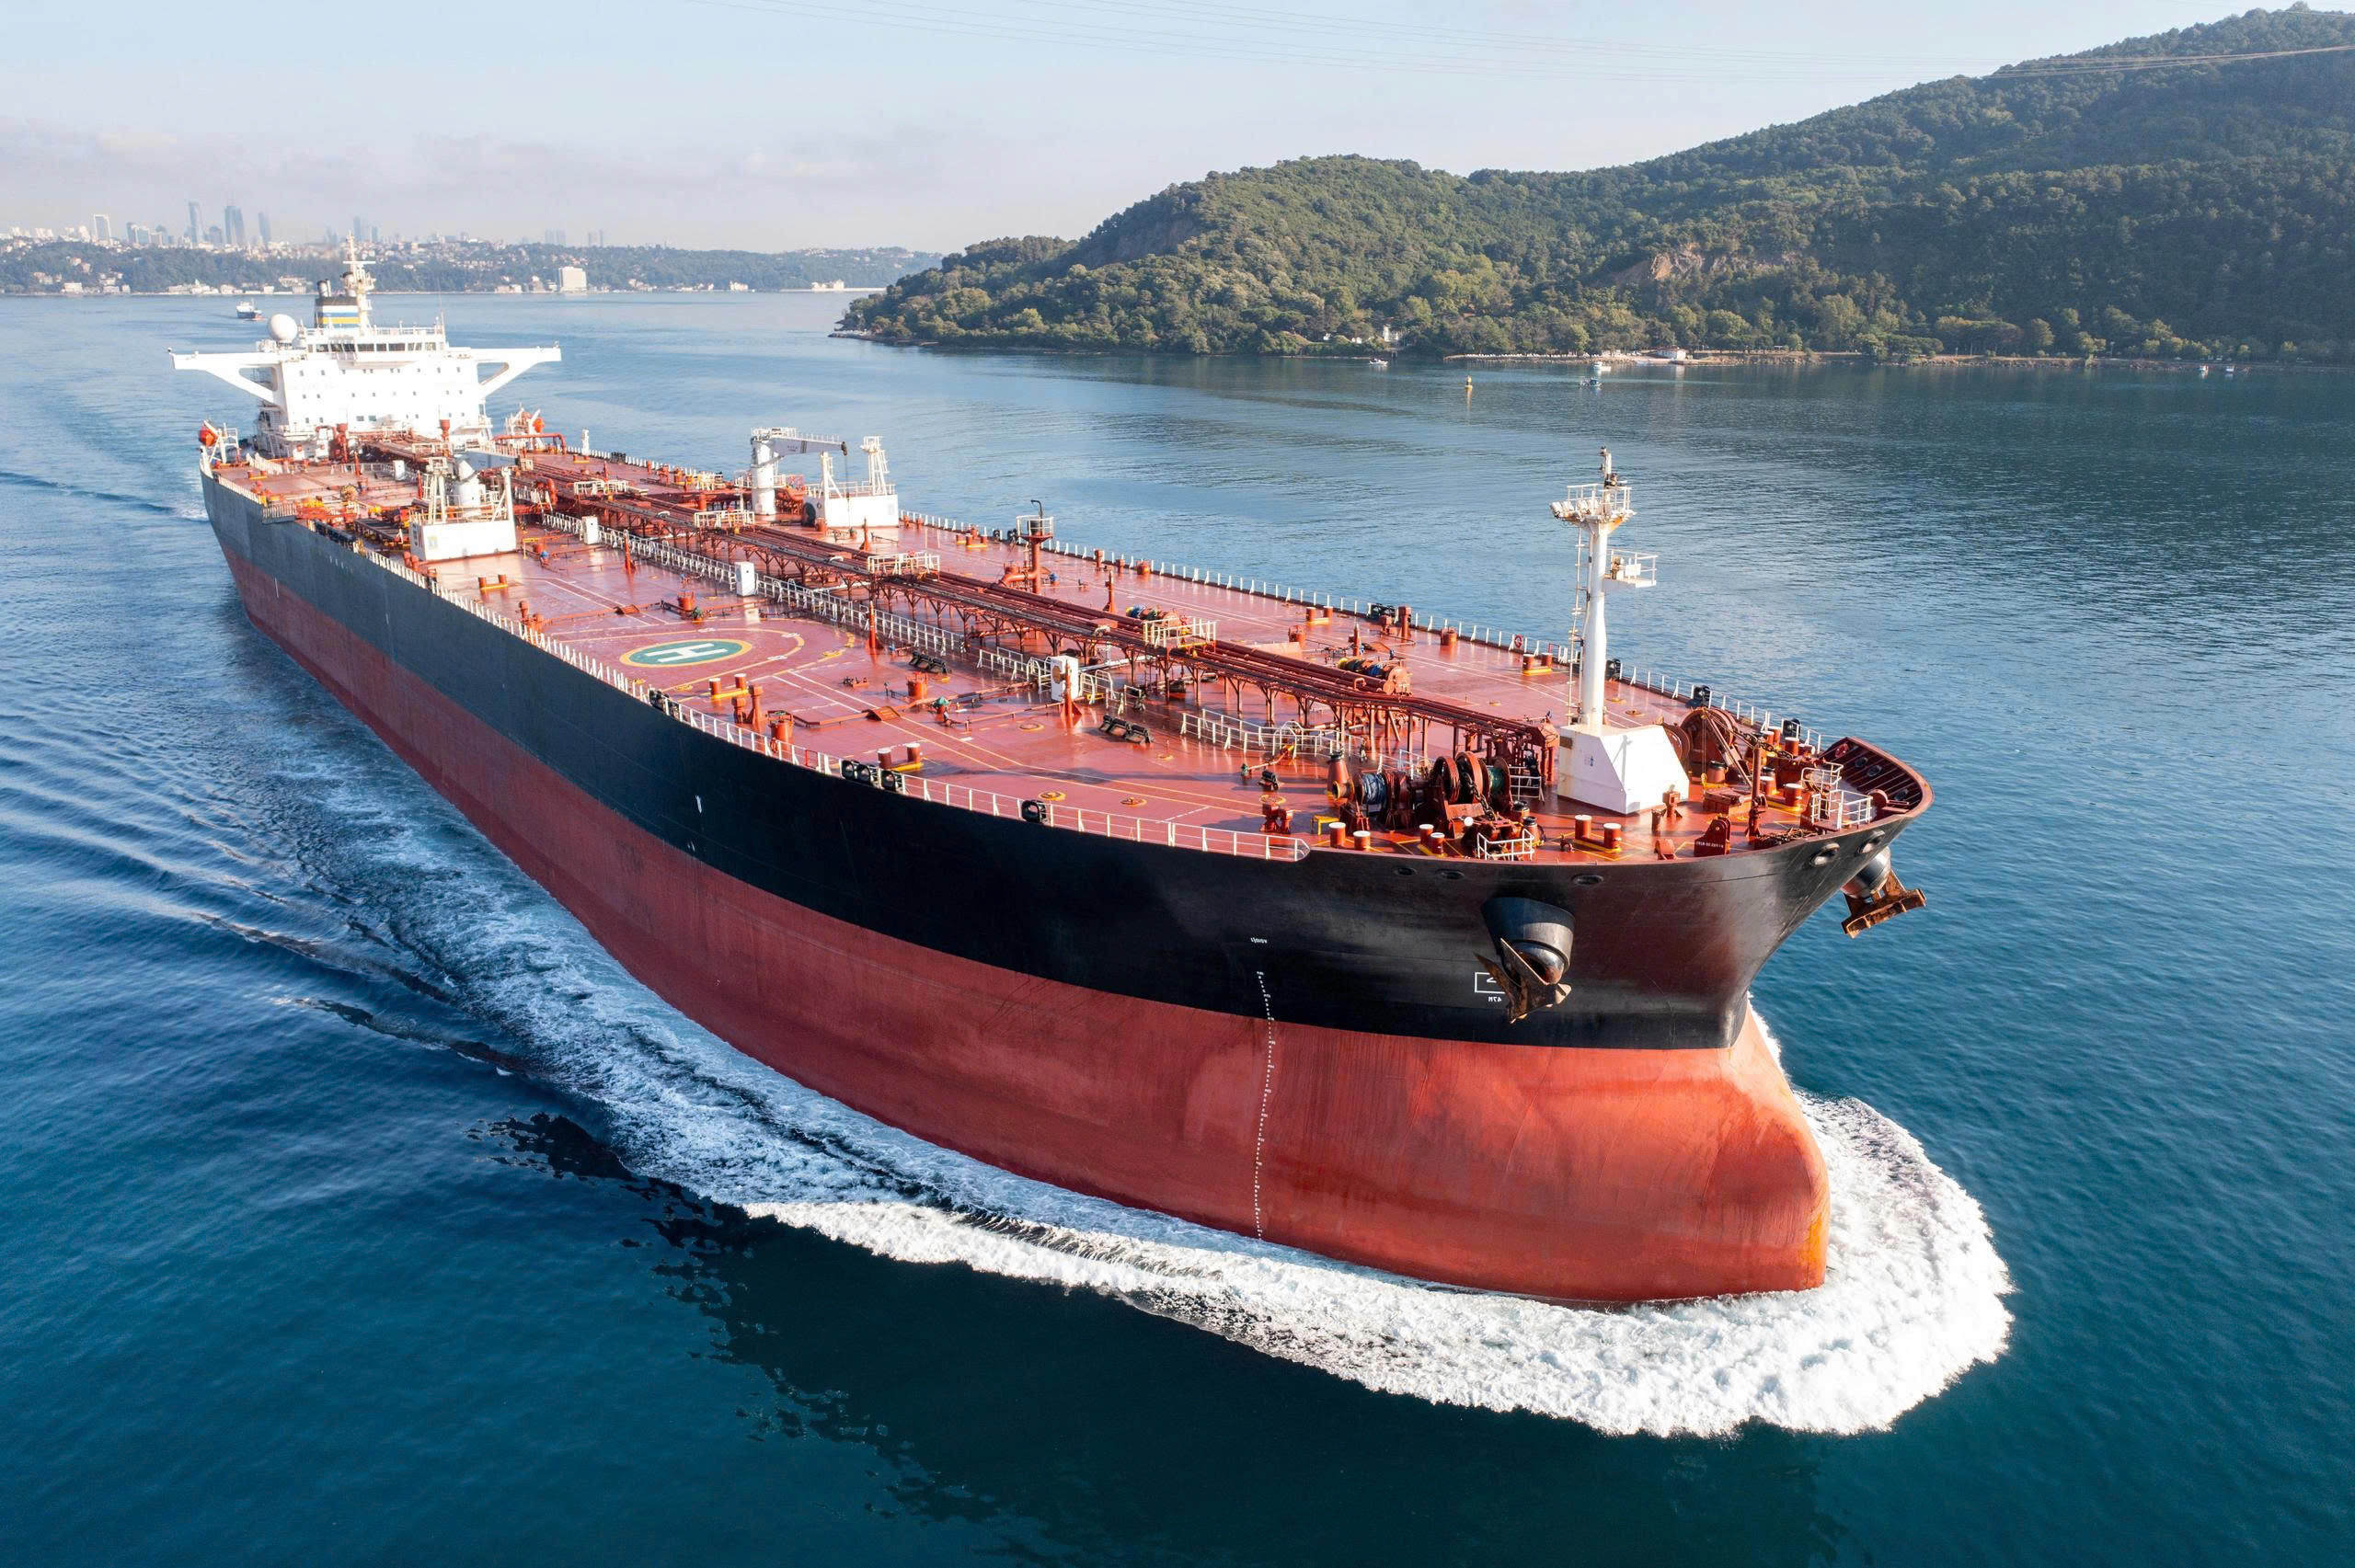
Thị trường vận tải sản phẩm dầu mỏ bằng đường biển đang ở trạng thái đặc biệt: khối lượng hàng giảm đáng kể, nhưng thu nhập của tàu lại tăng vọt. Theo các nguồn phân tích, nguyên nhân chủ yếu đến từ gián đoạn địa chính trị tại Trung Đông, chứ không phải từ sự tăng trưởng của nhu cầu.
Nhu cầu suy giảm, nguồn cung thắt chặt
Báo cáo tháng 10/2026 của Cơ quan Năng lượng Quốc tế (IEA) dự báo nhu cầu dầu toàn cầu năm 2026 giảm khoảng 2,6 triệu thùng/ngày, xuống còn khoảng 102,4 triệu thùng/ngày, trước khi phục hồi khoảng 2 triệu thùng/ngày vào năm 2027. Tồn kho dầu trên đất liền hiện thuộc nhóm thấp nhất kể từ ít nhất năm 2016, và IEA dự báo thị trường diesel còn căng thẳng đến hết năm 2027.
Eo biển Hormuz, nơi trước đây vận chuyển khoảng 20 triệu thùng dầu mỗi ngày, gần một phần tư lượng dầu đường biển toàn cầu và phần lớn hướng về châu Á, vẫn là điểm nóng. Theo số liệu IMF PortWatch, số lượt tàu chở dầu đi qua eo biển này đã giảm từ khoảng 48 lượt/ngày trong năm 2025 xuống chỉ còn khoảng 3 lượt/ngày kể từ tháng 3/2026.
Hàng giảm nhưng cước tăng
Theo dữ liệu của Signal Ocean, từ 01/08 đến 15/10/2026, lượng sản phẩm tinh chế vận chuyển bằng đường biển giảm 10,9% so với cùng kỳ năm trước, còn khoảng 237 triệu tấn; riêng nhóm sản phẩm sạch giảm 12,1%. Tuy vậy, cả 18 tuyến sản phẩm theo dõi của Sàn Baltic đều tăng. Tàu LR2 trên tuyến Trung Đông – Anh/Châu Âu đạt khoảng 324.000 USD/ngày, tăng 198% so với đầu tháng 8.
Ở châu Á, các tuyến dành cho tàu MR cũng tăng mạnh: Hàn Quốc – Singapore đạt khoảng 64.100 USD/ngày (tăng 261%), Singapore – Úc khoảng 67.800 USD/ngày (tăng 188%) và Tây Ấn Độ – Nhật Bản khoảng 50.600 USD/ngày (tăng 280%). Trong khi đó, tuyến Vịnh Mỹ – Anh/Châu Âu chỉ tăng 35%, cho thấy các tuyến thuộc Đông bán cầu đang nổi trội hơn.
Nguyên nhân nằm ở nguồn cung tàu hơn là nhu cầu hàng hóa. Mức cước dầu thô cao đã kéo nhiều tàu cỡ lớn khỏi thị trường sản phẩm: số tàu LR2 tham gia chở sản phẩm sạch giảm 39,2%, trong khi số tàu Aframax chở dầu thô tăng 20,3%. Việc đưa tàu quay lại chở sản phẩm cần thời gian vệ sinh hầm hàng và chuẩn bị, nên nguồn cung chưa thể điều chỉnh nhanh.
Chi phí và rủi ro tăng theo
Chi phí không chỉ nằm ở cước. Theo một phân tích đăng trên Tạp chí Thị trường Tài chính Tiền tệ, phí bảo hiểm rủi ro chiến tranh cho mỗi lượt đi qua Hormuz đã lên khoảng 7,5 – 12,5% giá trị thân tàu, so với khoảng 0,25% trước xung đột. Một số nhà phân tích cho rằng chi phí vận chuyển đang tiến gần 25 – 30% giá trị lượng dầu được chở, mức có thể làm suy giảm nhu cầu.
Tác động đến Việt Nam
Trong tám tháng đầu năm 2026, lượng dầu thô nhập khẩu của Việt Nam giảm 10,8%, trong khi lượng sản phẩm tinh chế nhập khẩu tăng khoảng 12% và giá trị tăng tới 78,2%. Điều này cho thấy nhu cầu vận chuyển sản phẩm dầu mỏ vào thị trường trong nước và khu vực vẫn rất đáng kể, dù chi phí cao hơn nhiều.
Những điểm cần theo dõi
- Diễn biến tại Hormuz và khu vực Trung Đông, vì dự báo của IEA đặt trên giả định xung đột dần hạ nhiệt.
- Thỏa thuận Mỹ – Nga về vận chuyển diesel của Nga và việc nới lỏng trừng phạt tạm thời, có thể làm thay đổi tuyến vận chuyển và nhu cầu tàu.
- Làn sóng tàu mới: theo Clarksons, lượng tàu chở dầu giao mới có thể đạt mức kỷ lục khoảng 62,8 triệu DWT vào năm 2028.
- Việc các tàu cỡ lớn quay lại chở sản phẩm nếu giá cước dầu thô hạ nhiệt.
Thông tin trong bài được tổng hợp từ các nguồn công khai, cập nhật đến ngày 27/10/2026, chỉ mang tính tham khảo.
Tìm hiểu cơ hội hợp tác và thuê tàu cùng BWT
Đội ngũ của chúng tôi luôn sẵn sàng hỗ trợ bạn về lịch trình, tuyến vận chuyển.